Amaliy qo‘llanma
Distribyutsiyada davrni yopish: qaysi ma’lumotlar mos kelishi kerak
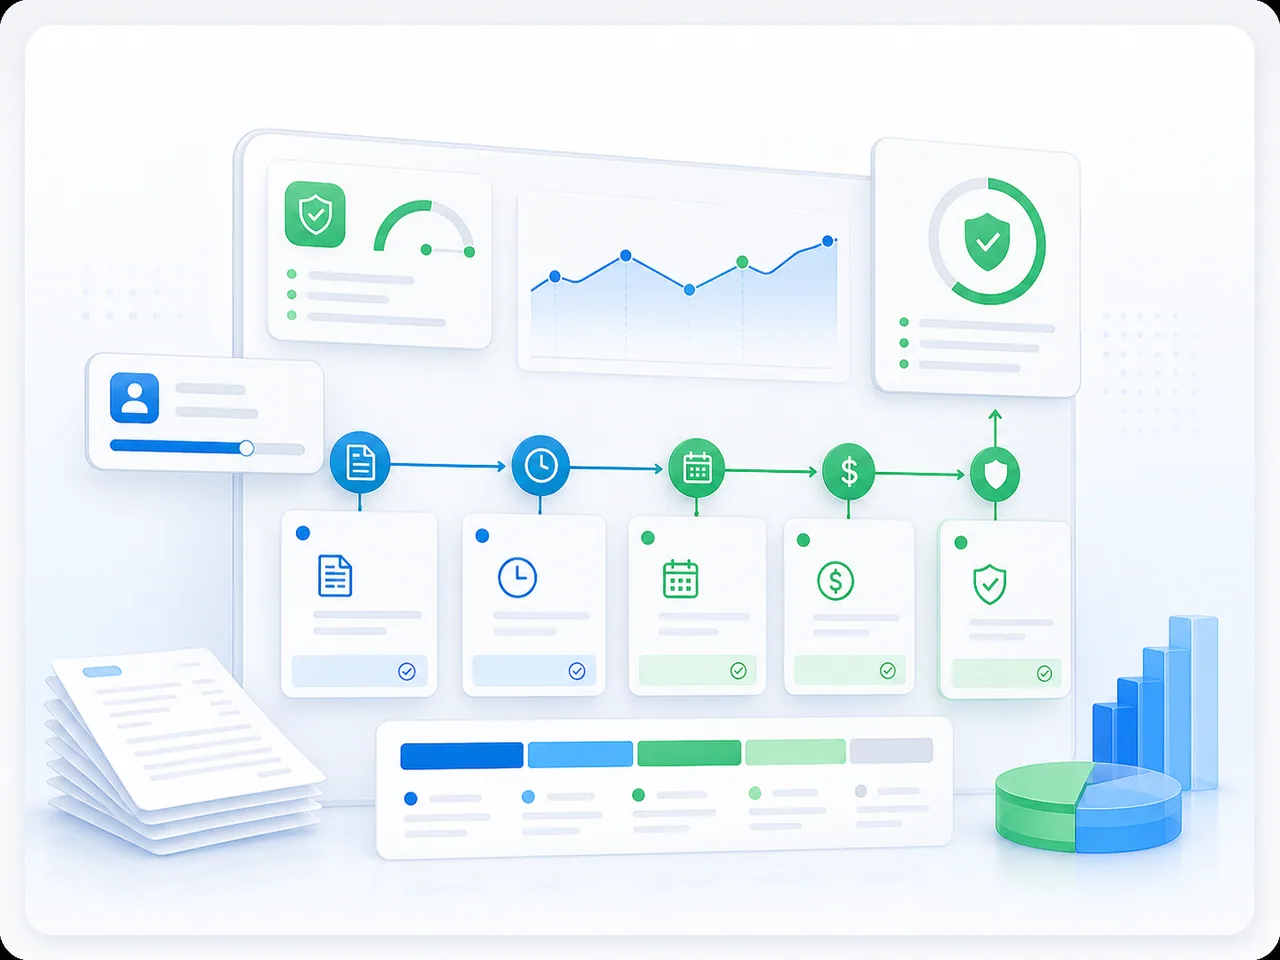
Davr yopilishidan oldin distribyutsiya hujjatlari yakunlangan yoki izohlangan, ombor harakati solishtirilgan, to‘lov va debitorlik esa buxgalteriya fakti bilan moslangan bo‘lishi kerak. Ochiq integratsiya xatolari ham yopilish nazoratiga kiradi.
- ERP va buxgalteriya hisobi
- Aktashwater: tovar guruhlari kesimida debitorlik qarzi
- Moliya direktori uchun
Batafsil
Tayyorgarlik buxgalteriya amaliyotidan oldin boshlanadi. Tugallanmagan yetkazib berish, tasdiqlanmagan qaytarish yoki to‘xtagan almashuv savdo, qoldiq va debitorlik ko‘rinishini o‘zgartiradi.
Solishtirish barcha tizim bir xil yozuv saqlashini anglatmaydi. U kelishilgan yakun va statuslar operatsion hodisadan hisob faktiga tushunarli o‘tganini tasdiqlaydi.
Bu qanday qo‘llaniladi
- Tugallanmagan savdo, qaytarish, ombor harakati va moliyaviy hodisalarni yig‘ing.
- Operatsion tizimlar bilan buxgalteriya yadrosi o‘rtasida kelishilgan yakunlarni solishtiring.
- Tafovut egalarini belgilang va har bir istisno bo‘yicha qarorni qayd eting.
- Nazorat ro‘yxati va tekshiruv izi tasdiqlangach davrni yoping.
Amaliy tekshiruv ro‘yxati
- Oraliq statusdagi izohsiz hujjat qolmagan.
- Qoldiq va harakat kelishilgan usul bo‘yicha solishtirilgan.
- To‘lov va debitorlik buxgalteriya faktiga bog‘langan.
- Integratsiya xatosi bartaraf etilgan yoki mas’ul asos bilan qabul qilgan.
Qo‘llash chegarasi
Aniq hisob amaliyoti, shakl va muddatlar kompaniya siyosati hamda mamlakat talablariga bog‘liq. Material operatsion ma’lumot tayyorgarligini tushuntiradi, professional buxgalteriya maslahatini almashtirmaydi.